
El seguro decenal de daños es el seguro que cubre durante diez años los daños materiales causados en un edificio por vicios o defectos de la cimentación, los soportes, las vigas, los forjados, los muros de carga u otros elementos estructurales que comprometan su resistencia mecánica y su estabilidad. En España es obligatorio para los edificios cuyo destino principal sea la vivienda, y las aseguradoras solo lo conceden si un Organismo de Control Técnico (OCT) independiente ha revisado el proyecto y supervisado la ejecución de la obra.
Esta guía resume cuándo es obligatorio, qué excepciones existen, qué papel tiene el OCT y en qué momento conviene contratarlo para no encarecer la póliza ni retrasar la escritura de obra nueva.
Qué dice la ley
Normativa: Ley 38/1999 de Ordenación de la Edificación (LOE)
Artículos 19 y 20 y disposición adicional segunda
El artículo 19 de la LOE establece las garantías por daños materiales ocasionados por vicios o defectos de la construcción y, entre ellas, el seguro de daños de diez años para los defectos estructurales. La disposición adicional segunda limita la exigencia efectiva al seguro decenal y a los edificios destinados principalmente a vivienda. El artículo 20 impide autorizar e inscribir en el Registro de la Propiedad la escritura de declaración de obra nueva sin acreditar la constitución del seguro.
La LOE define tres plazos de garantía, pero solo uno se exige en la práctica:
| Garantía | Plazo | Qué cubre | ¿Es exigible hoy? |
|---|---|---|---|
| Garantía anual | 1 año | Defectos de ejecución que afecten a acabados o terminaciones | Responde el constructor; no se exige póliza |
| Garantía trienal | 3 años | Defectos de elementos constructivos o instalaciones que incumplan los requisitos de habitabilidad | No exigible mientras no se desarrolle reglamentariamente |
| Seguro decenal | 10 años | Daños estructurales: cimentación, soportes, vigas, forjados, muros de carga | Sí, obligatorio para edificios de uso principal vivienda |
¿Cuándo es obligatorio el seguro decenal?
Es obligatorio cuando se dan estas dos condiciones a la vez:
Condiciones que activan la obligación
- La obra es de nueva construcción o una intervención de gran envergadura: ampliación, modificación o rehabilitación que altere la configuración estructural del edificio.
- El destino principal del edificio es la vivienda: promociones de viviendas, bloques, adosados o unifamiliares destinadas a la venta.
- El tomador del seguro es el promotor, que debe contratarlo a favor de los sucesivos adquirentes del edificio.
- La suma asegurada es el 100 % del coste final de la ejecución material de la obra, incluidos los honorarios profesionales.
- Sin la póliza, el notario no autoriza la escritura de obra nueva terminada y el Registro de la Propiedad no la inscribe.
Para edificios cuyo destino principal no es la vivienda (naves industriales, oficinas, hoteles, equipamientos) la LOE no obliga a contratar el seguro decenal, aunque muchos promotores lo contratan voluntariamente porque facilita la financiación y la venta. En ese caso la aseguradora exigirá igualmente la intervención de un OCT.
La excepción del autopromotor
La disposición adicional segunda de la LOE exime del seguro decenal al autopromotor individual de una única vivienda unifamiliar para uso propio. Pero la exención tiene una letra pequeña que conviene conocer antes de descartar la póliza:
Ventajas
- Ahorra la prima del seguro y los honorarios del OCT durante la construcción.
- Puede escriturar e inscribir la obra nueva acreditando que es autopromotor de vivienda única para uso propio.
Desventajas
- Si vende la vivienda dentro de los diez años siguientes, debe contratar el seguro por el plazo restante, salvo que el comprador le exonere expresamente en la escritura.
- Contratar el seguro a posteriori, con la obra terminada, exige catas, inspecciones y pruebas adicionales, y no todas las aseguradoras lo aceptan.
- Sin OCT, nadie independiente revisa el proyecto ni la cimentación: cualquier defecto estructural lo asume el propietario.
Qué es el OCT y por qué lo exige la aseguradora
Un Organismo de Control Técnico es una entidad independiente del promotor, del proyectista y del constructor que evalúa el riesgo técnico de la obra para la compañía aseguradora. La ley no obliga a contratar un OCT, pero ninguna aseguradora emite una póliza decenal sin su informe, porque es quien le dice si el proyecto y la ejecución se ajustan a la normativa y qué riesgo está asumiendo.
El OCT no sustituye a la dirección facultativa ni al laboratorio de control de calidad: revisa el proyecto, comprueba la documentación de los materiales certificados, supervisa los resultados de los ensayos y visita la obra en las fases estructurales. Su trabajo termina con un informe final que la aseguradora utiliza para fijar la prima definitiva y emitir la póliza.
Cuando el OCT dispone de laboratorio propio, como EQA Laboratorio, la revisión documental y la supervisión de los ensayos de hormigón, acero y terreno se realizan de forma coordinada, lo que acorta los plazos de emisión de los informes.
Fases del control técnico: los informes D0 a D6
El OCT acompaña toda la obra y emite informes normalizados en cada fase. La numeración exacta puede variar según la aseguradora, pero el recorrido es siempre el mismo:
Revisión del proyecto
Antes de empezar la obra, el OCT analiza la memoria, los planos y los cálculos del proyecto de ejecución. Verifica que el diseño estructural y de cimentación cumple el Código Técnico de la Edificación y el Código Estructural y emite el informe de definición de riesgos, que es el que la aseguradora necesita para aceptar la obra.
Geotecnia y cimentación
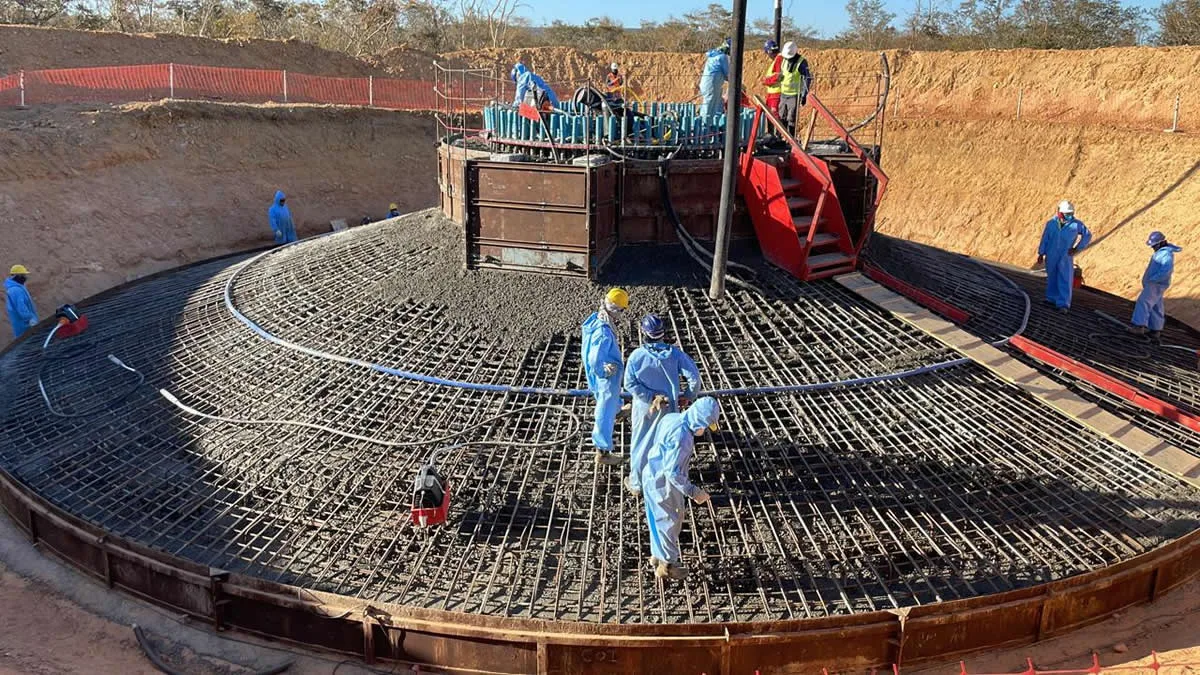
Revisión del estudio geotécnico y supervisión in situ de la cimentación: excavación, armados, hormigonado de zapatas, losas, pilotes, muros y contenciones. Es la fase más crítica, porque los defectos de cimentación son los más costosos de reparar y los que más siniestros generan.
Estructura y forjados
Control de la ejecución estructural: armados, hormigonados, soldaduras, estructuras metálicas y prefabricadas. El OCT comprueba los resultados del control de calidad del hormigón y del acero y las tolerancias constructivas de cada planta.
Fachadas y cubiertas
Comprobación de cerramientos exteriores, impermeabilizaciones y cubiertas, dictaminando su estabilidad para prevenir filtraciones y desprendimientos que afecten a elementos estructurales.
Informe final de obra
Al terminar la estructura y la envolvente, el OCT emite el informe final con las reservas técnicas que queden pendientes. Con él, la aseguradora calcula la prima definitiva sobre el coste final de ejecución y emite la póliza decenal, necesaria para escriturar la obra nueva terminada.
Cuándo hay que contratar el OCT y el seguro
El seguro decenal se contrata al inicio y se emite al final. Al empezar, la aseguradora acepta el riesgo con el informe D0 del OCT y una prima provisional; al terminar, con el informe final, emite la póliza definitiva. Contratar el OCT con la cimentación ya ejecutada obliga a hacer catas e inspecciones adicionales, encarece la prima y puede llevar a que la aseguradora rechace el riesgo.
El calendario recomendable es este:
| Momento | Acción | Quién |
|---|---|---|
| Proyecto de ejecución terminado | Solicitar oferta de seguro decenal y contratar el OCT | Promotor |
| Antes del inicio de obra | Informe D0 de revisión de proyecto | OCT |
| Inicio de obra | Aceptación del riesgo y prima provisional | Aseguradora |
| Cimentación y estructura | Visitas de supervisión e informes de fase | OCT |
| Fin de estructura y envolvente | Informe final y actualización del coste de ejecución | OCT y promotor |
| Fin de obra | Emisión de la póliza decenal y escritura de obra nueva | Aseguradora y notaría |
Cuánto cuesta
El coste tiene dos partes: la prima del seguro, que fija la aseguradora en función del riesgo y del coste de ejecución, y los honorarios del OCT, que dependen del tamaño y la complejidad de la obra. A modo orientativo, la suma de ambos suele situarse en torno al 1 % del coste de ejecución material, aunque varía con el tipo de cimentación, la estructura, la zona y el número de visitas necesarias. En obras ya iniciadas o con incidencias el coste es mayor.
Conviene pedir presupuesto del OCT con el proyecto de ejecución, porque es el documento que permite valorar el riesgo y el alcance de las visitas.
Qué ocurre si no se contrata
- No se puede escriturar ni inscribir la obra nueva terminada en el Registro de la Propiedad (artículo 20 de la LOE), salvo en el caso del autopromotor exento.
- No se puede vender sin seguro: los compradores de vivienda nueva tienen derecho a la garantía decenal.
- Las entidades financieras exigen la póliza para formalizar hipotecas sobre obra nueva.
- Un defecto estructural en los diez años siguientes lo asume íntegramente el promotor.
Servicio de Organismo de Control Técnico de EQA Laboratorio
EnlaceRevisión de proyecto, supervisión de cimentación, estructura, fachadas y cubiertas y emisión de los informes D0 a D6 para el seguro decenal.